Für Dienstleister beginnt der Monatsabschluss nicht in der Buchhaltung, sondern bei den Stunden. Fehlen Zeiten, verzögern sich die Rechnungen. Fehlen Rechnungen, kommt später das Geld. Und fehlen Belege, fragt die Steuerberatung nach. Mit dieser Checkliste wird aus dem Abschluss eine Routine mit festen Schritten.
1. Stichtag für die Zeiterfassung festlegen
Legen Sie einen festen Termin fest, bis zu dem alle Zeiten des Vormonats erfasst sind, zum Beispiel den zweiten Arbeitstag des Folgemonats. Wichtig ist, dass alle denselben Termin kennen.
- Erinnern Sie das Team zwei Tage vorher.
- Prüfen Sie Lücken: Tage ohne Buchung, die weder Urlaub noch Feiertag sind.
- Klären Sie Reisetage und Spesen im selben Durchgang.
Tipp: Wer täglich bucht, muss am Monatsende nichts rekonstruieren. Ein Live-Timer oder das Kopieren des Vortags senkt die Hürde deutlich.
2. Abrechenbare Zeiten prüfen
Bevor Rechnungen entstehen, sollte jemand mit Projektverantwortung die Zeiten ansehen:
- Sind alle Buchungen dem richtigen Projekt und Teilprojekt zugeordnet?
- Ist die Kennzeichnung „abrechenbar“ oder „intern“ korrekt?
- Wird ein vereinbarter Stundenrahmen überschritten? Dann besser vor der Rechnung mit dem Kunden sprechen als danach.
3. Rechnungen erstellen
Jetzt werden aus Zeiten und Leistungen Rechnungen. Je mehr hier automatisch passiert, desto weniger Fehler entstehen:
- Stundenzettel als Anlage: Viele Kunden erwarten eine Aufstellung der Stunden. Ein Stundenzettel als PDF mit Unterschriftszeilen beantwortet Rückfragen, bevor sie entstehen.
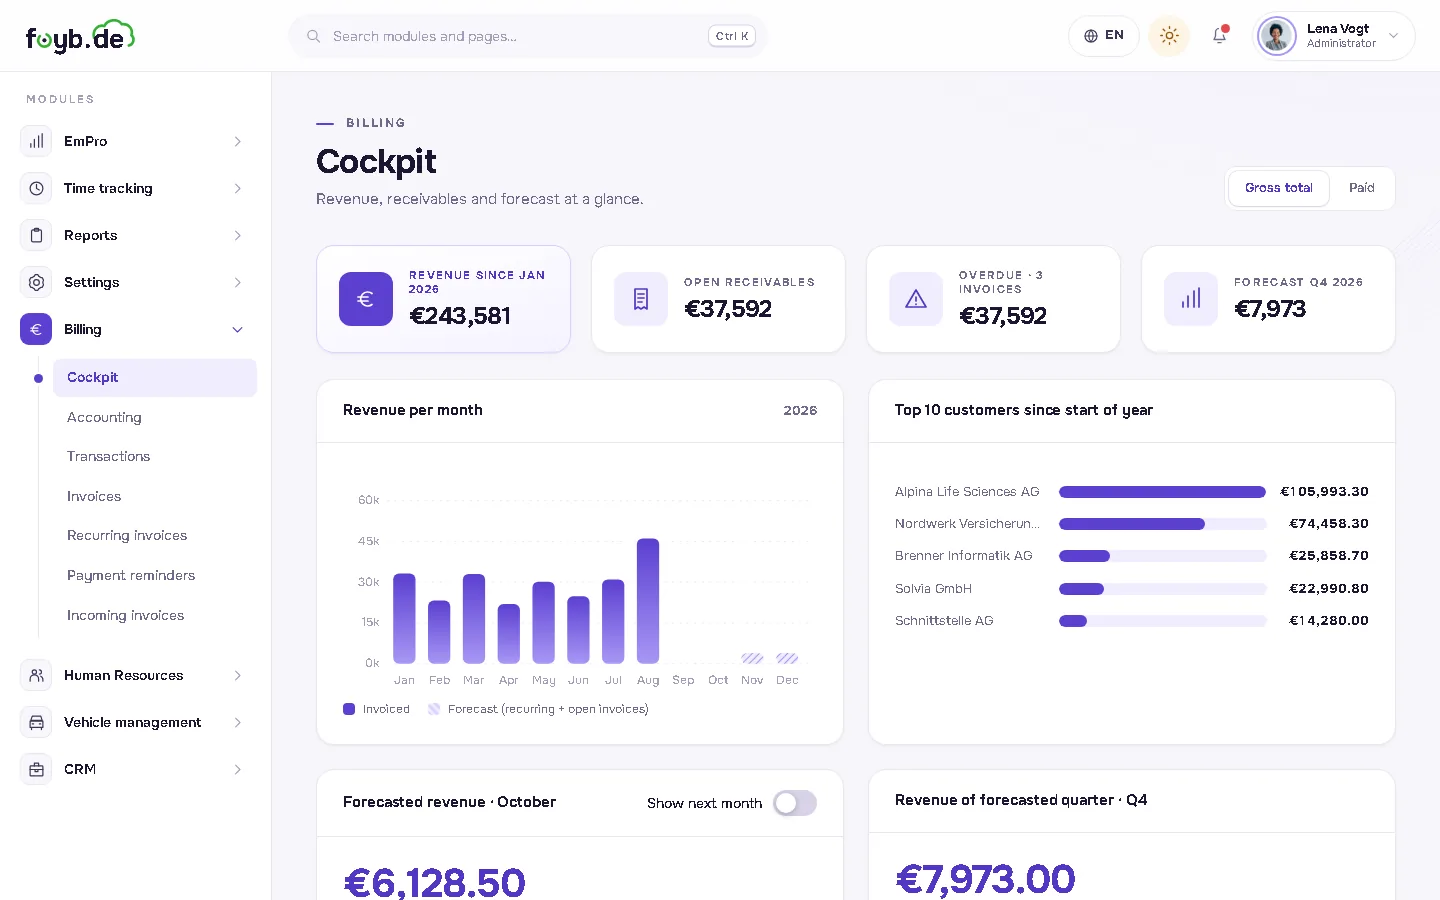
- Wiederkehrende Rechnungen: Wartungsverträge, Lizenzen und Pauschalen sollten nicht jeden Monat von Hand geschrieben werden.
- Pflichtangaben: Rechnungen müssen die Angaben nach § 14 Abs. 4 UStG enthalten, unter anderem eine fortlaufende Rechnungsnummer, Leistungszeitraum, Steuersatz und Steuerbetrag.
4. Bankumsätze importieren und abgleichen
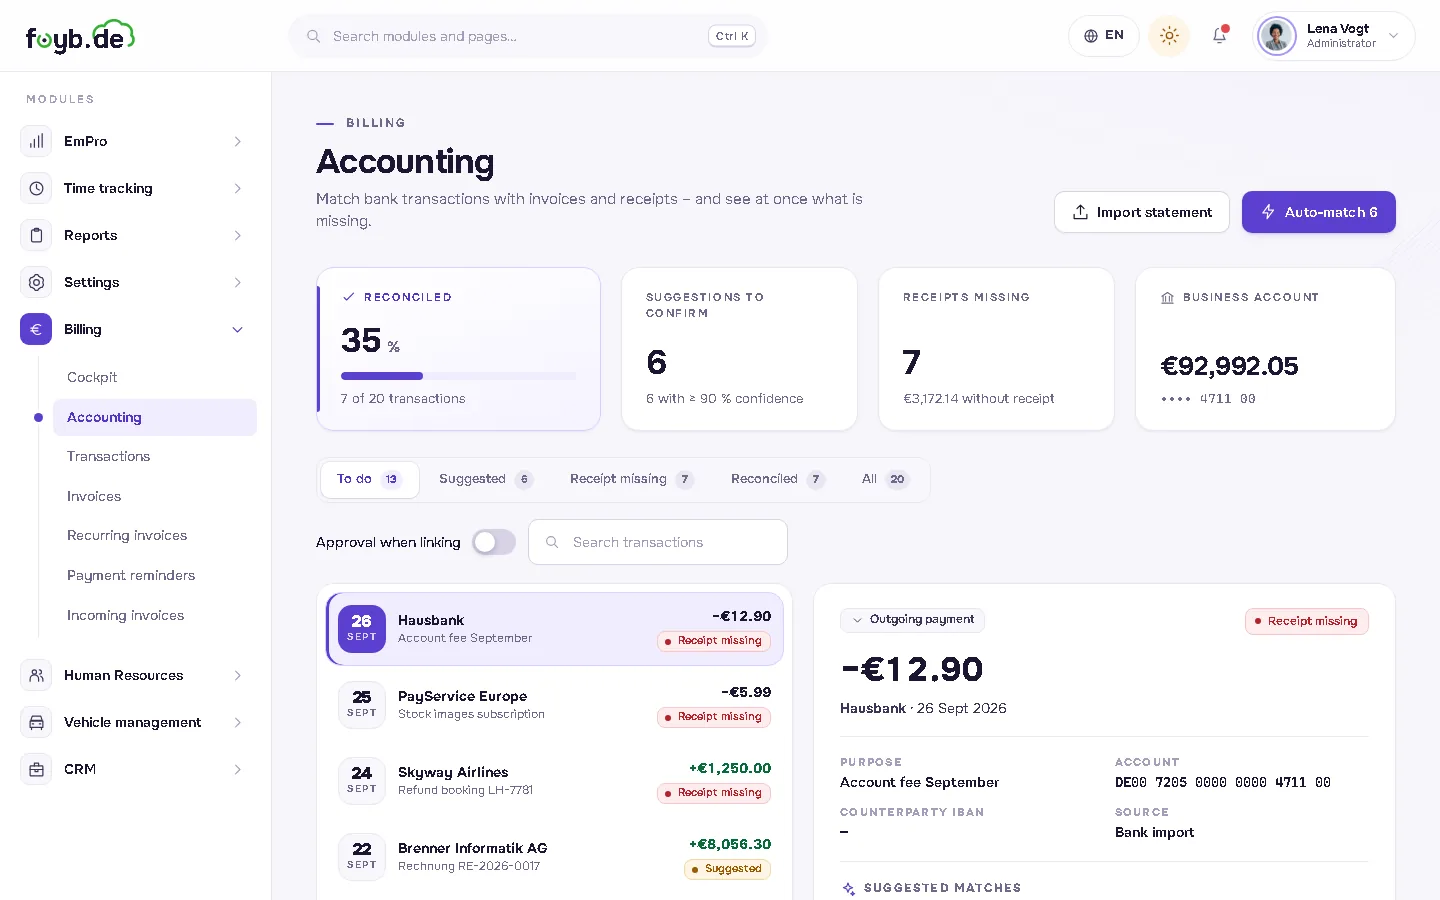
Laden Sie die Umsätze des Geschäftskontos herunter, in der Regel als CSV aus dem Onlinebanking, und gleichen Sie jeden Umsatz mit einer Rechnung oder einem Beleg ab. Wie das ohne Tabellen funktioniert, beschreiben wir im Artikel Bankabgleich ohne Excel.
5. Fehlende Belege nachfordern
Nach dem Abgleich bleibt meist eine kurze Liste von Umsätzen ohne Beleg: die Tankquittung, die Hotelrechnung, das Software-Abo. Diese Liste ist das wichtigste Ergebnis des Abgleichs.
- Fordern Sie fehlende Belege gesammelt und mit Frist an.
- Kennzeichnen Sie Umsätze, die keinen Beleg brauchen, mit einem Grund, etwa Umbuchungen zwischen eigenen Konten.
6. Offene Posten und Mahnungen prüfen
Welche Rechnungen sind fällig und noch nicht bezahlt? Ein fester Blick auf die offenen Posten am Monatsende verhindert, dass Zahlungserinnerungen liegen bleiben. Bewährt haben sich klare Mahnstufen: freundliche Erinnerung, erste Mahnung, zweite Mahnung.
7. Übergabe an die Steuerberatung
Zum Schluss gehen Belege und Auswertungen an die Steuerberatung. Hilfreich ist eine feste Zusammenstellung:
| Unterlage | Inhalt | Format |
|---|---|---|
| Ausgangsrechnungen | Alle Rechnungen des Monats | |
| Bankumsätze | Abgeglichene Umsätze mit Belegen | CSV und PDF |
| Lohnbericht | Arbeitszeiten, Abwesenheiten, Spesen | |
| Reisekosten | Reisetage und Pauschalen |
Der Abschluss als Kalendertermin
Am besten funktioniert der Monatsabschluss, wenn jeder Schritt einen festen Tag und eine verantwortliche Person hat:
- Arbeitstag 1–2: Zeiten vollständig, Spesen eingereicht
- Arbeitstag 3: Zeiten geprüft, Rechnungen erstellt und versendet
- Arbeitstag 4: Bankabgleich, fehlende Belege angefordert
- Arbeitstag 5: Offene Posten geprüft, Unterlagen an die Steuerberatung
In FOYB laufen Zeiterfassung, Fakturierung, Bankabgleich und Berichte auf derselben Datenbasis. Die Schritte greifen ineinander, statt zwischen Tabellen kopiert zu werden.
Die Inhalte dieses Artikels dienen der allgemeinen Information und ersetzen keine Rechts- oder Steuerberatung. Stand: 9. Oktober 2026.